كثير من أصحاب المحلات في مصر سمعوا عن «النظام الضريبي المبسط» وعن نسبة ضريبة صغيرة على رقم الأعمال، ثم سمعوا في الوقت نفسه عن الفاتورة الإلكترونية والإيصال الإلكتروني. فيسألون: هل الأمران مرتبطان؟ وهل يلزم المحل الصغير بفاتورة إلكترونية؟
هذا الدليل يجمع لك ما أعلنته مصلحة الضرائب المصرية وما نشرته الصحف عنها، ويحوّله إلى خطوات عملية. وهو ليس استشارة ضريبية: القرار الذي يشمل نشاطك هو المرجع، فراجع المصلحة أو محاسبك قبل أي خطوة.
١. ما النظام الضريبي المبسط ومن يستفيد منه؟
صدر القانون رقم 6 لسنة 2025 لنظام ضريبي مبسط للمشروعات التي لا يتجاوز حجم أعمالها السنوي 20 مليون جنيه. وقالت رئيسة مصلحة الضرائب إنه قانون دائم لا يرتبط بمهلة زمنية محددة.
بدلاً من حساب الضريبة على صافي الربح بالطريقة المعتادة، تُحسب نسبة من رقم الأعمال. ووفق ما نقلته الصحف عن رئيسة المصلحة، تبدأ النسبة من 0.4% للمنشآت التي يقل حجم أعمالها عن 500 ألف جنيه، وتصل إلى 1.5% للمنشآت حتى 20 مليون جنيه، وبينهما شرائح. راجع النسبة التي تخص شريحتك في نص القانون أو لدى المصلحة.
ومن المزايا المعلنة:
- لا فحص ضريبي لمدة خمس سنوات من تاريخ الانضمام.
- إعفاءات من عدد من الضرائب والرسوم، منها ضريبة الدمغة وضريبة توزيعات الأرباح.
- إقرار ضريبة القيمة المضافة كل ثلاثة أشهر بدلاً من كل شهر لمن هو مسجّل فيها.
والانضمام ليس تلقائياً. بحسب القرار الوزاري رقم 420 لسنة 2025، يُقدَّم الطلب إلكترونياً على موقع المصلحة بالنموذج (1/10)، وتبدأ الاستفادة من اليوم التالي لتقديم الطلب.
٢. الشرط الذي يغفل عنه كثيرون: المنظومات الإلكترونية
صرّحت رئيسة مصلحة الضرائب، رشا عبد العال، بأن الانضمام إلى منظومة الفاتورة الإلكترونية أو الإيصال الإلكتروني، وفق مراحل الإلزام، شرط أساسي للاستفادة من مزايا النظام المبسط. وفي شرح المصلحة للقرار 420، الالتزام المطلوب للاستفادة هو الالتزام بالمنظومات الإلكترونية وتقديم الإقرارات في موعدها.
معنى ذلك عملياً: لا يكفي أن يكون رقم أعمالك أقل من 20 مليون جنيه. إن كانت منظومة تنطبق عليك ولم تلتزم بها، فأنت تعرّض مزايا النظام للخطر.
٣. الفاتورة الإلكترونية أم الإيصال الإلكتروني؟
- الفاتورة الإلكترونية: للبيع بين المنشآت، أي حين يكون المشتري شركة أو تاجراً.
- الإيصال الإلكتروني: للبيع إلى المستهلك النهائي، وهو الأقرب لمعظم المحلات.
والإيصال الإلكتروني يُطبَّق على مراحل. كل مرحلة يصدر بها قرار من المصلحة ترفق به قائمة بأسماء الممولين الملزمين وموعد البدء. من الأمثلة:
- القرار رقم 281 لسنة 2025: ألزم ممولين مدرجين بقائمته، من مأموريتي الحي السادس والتجمع الخامس في القاهرة، بإصدار الإيصال الإلكتروني اعتباراً من 15 سبتمبر 2025.
- القرار رقم 361 لسنة 2025: المرحلة الفرعية الأولى من المرحلة الرئيسية التاسعة، ويلزم الممولين المدرجين بقائمته بإصدار الإيصال الإلكتروني اعتباراً من 15 نوفمبر 2025.
فإن لم يكن اسمك في قرار صادر بعد، فقد تُدرج في مرحلة قادمة. تابع قرارات المصلحة، واستعلم برقم تسجيلك من صفحة الاستعلام عن الممولين بقرارات الإلزام بالإيصال الإلكتروني، أو صفحة الاستعلام الخاصة بالفاتورة الإلكترونية.
٤. هل يلزم المحل الصغير بفاتورة إلكترونية؟
الجواب الصادق: يعتمد على حالتك. اسأل نفسك ثلاثة أسئلة:
- هل أنا مسجّل ضريبياً، وما نوع تسجيلي؟
- هل أبيع لمنشآت، أم للمستهلك النهائي، أم للاثنين؟
- هل اسمي في قرار إلزام بالفاتورة أو بالإيصال الإلكتروني؟
وهناك جانب يخصك حتى لو كنت تبيع للمستهلك فقط: مشترياتك. ذكرت المصلحة أنه منذ 1 يوليو 2023 لا يُعتد إلا بالفاتورة الإلكترونية لإثبات التكاليف والمصروفات في الإقرارات الضريبية، وفي خصم ضريبة القيمة المضافة وردّها. لذلك اطلب من مورديك المسجلين فاتورة إلكترونية لكل شراء.
٥. الدفاتر والسجلات التي تحفظها
النظام المبسط لا يطلب دفاتر معقدة، لكنه لا يعني «بلا دفاتر». في شرح المصلحة للقرار 420، الحد الأدنى:
- دفتر يومية للمبيعات، ودفتر يومية للمشتريات، ودفتر ملخص ضريبي.
- سجل للأصول الثابتة، وسجل لمخزون المواد الخام.
- الفاتورة الإلكترونية أو الإيصال الإلكتروني بحسب الأحوال.
ويجوز أن تكون هذه السجلات إلكترونية أو ورقية. والمهم أن تكون كاملة ومنتظمة يوماً بيوم، لأن رقم أعمالك السنوي هو أساس الضريبة وأساس بقائك تحت حد 20 مليون جنيه.
٦. خطوات عملية قبل التقديم وبعده
- احسب رقم أعمالك السنوي من فواتير البيع كلها، النقدية والآجلة، لا من النقد الذي دخل الدرج فقط. راجع الفرق بين البيع والتحصيل.
- استعلم عن وضعك في قرارات الإلزام برقم تسجيلك، واقرأ دليلي الفاتورة الإلكترونية والإيصال الإلكتروني على بوابة المصلحة.
- قدّم طلب الانضمام إلكترونياً بالنموذج (1/10)، واحتفظ بما يثبت تاريخ التقديم.
- رتّب يومك: كل بيع بفاتورة أو إيصال، وكل شراء بفاتورة من المورد، وإغلاق يومي للصندوق.
- راجع المخزون دورياً وقارن الجرد بالدفاتر، خاصة إن كنت تصنّع أو تشتري مواد خام.
- التزم بمواعيد الإقرارات، فهي جزء من شرط الاستفادة.
٧. أخطاء شائعة
- الظن أن الانضمام تلقائي. الاستفادة تبدأ بعد تقديم الطلب، لا قبله.
- انتظار رسالة شخصية من المصلحة. قرارات الإلزام تُنشر بقوائم ومواعيد، والاستعلام مسؤوليتك.
- الشراء بلا فاتورة إلكترونية من مورد مسجّل، ثم اكتشاف أن المصروف لا يُعتد به.
- حساب رقم الأعمال من النقد فقط ونسيان البيع الآجل والتحويلات.
- الاعتماد على كلام متداول عن حدود ومواعيد دون الرجوع إلى نص القرار الذي يشملك.
٨. أين يساعدك سنبلة، وأين لا
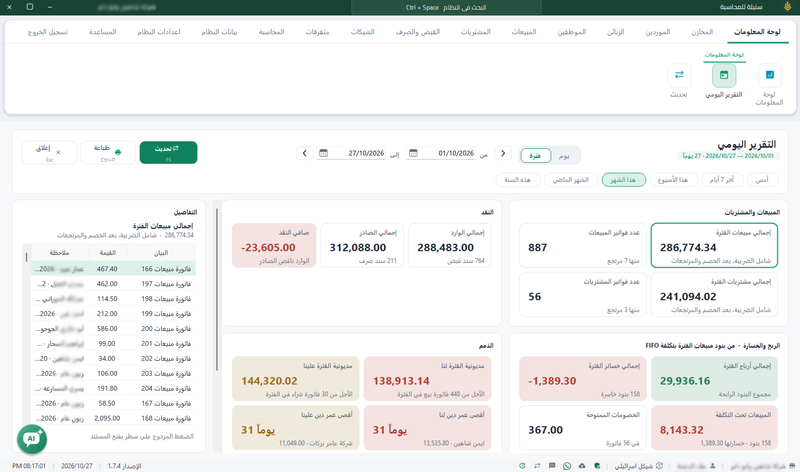
سنبلة برنامج محاسبة ونقاط بيع يساعدك على تنظيم الأساس الذي يقوم عليه أي نظام ضريبي: فواتير البيع والتحصيل، وحساب كل عميل ورصيده، والمشتريات، والمخزون والجرد، والتقارير اليومية.
أما الربط مع منظومتي الفاتورة والإيصال الإلكتروني في مصر، فلا نعلن تكاملاً جاهزاً لكل الحالات. إن كان نشاطك يحتاج إلى هذا التكامل، اطلب من فريق سنبلة تأكيد نطاقه واختبار المسار المناسب لحالتك قبل الاعتماد عليه. التفاصيل في صفحة سنبلة في مصر، ولمعايير الاختيار راجع كيف تختار برنامج محاسبة لمحلك.
أسئلة شائعة
هل يكفي أن يكون حجم أعمالي أقل من 20 مليون جنيه لأستفيد من النظام المبسط؟
لا. حجم الأعمال شرط البداية، ثم تقدّم طلب الانضمام إلكترونياً، وتلتزم بالمنظومات الإلكترونية التي تنطبق عليك وتقدّم الإقرارات في مواعيدها.
هل لازم فاتورة إلكترونية للمحل الصغير؟
يعتمد ذلك على تسجيلك الضريبي وعلى قرار الإلزام الذي يشملك. الفاتورة الإلكترونية للبيع إلى منشآت، والإيصال الإلكتروني للبيع إلى المستهلك النهائي. استعلم برقم تسجيلك على موقع مصلحة الضرائب، أو اسأل المصلحة أو محاسبك.
كيف أعرف أن نشاطي داخل مرحلة من مراحل الإيصال الإلكتروني؟
كل قرار إلزام يرفق قائمة بأسماء الممولين الملزمين وموعد البدء. ويتيح موقع المصلحة استعلاماً عن الممولين بقرارات الإلزام بالإيصال الإلكتروني برقم التسجيل.
هل يتكامل سنبلة مع منظومات مصلحة الضرائب المصرية؟
لا نعلن تكاملاً جاهزاً لكل الحالات. اذكر احتياجك للفاتورة أو الإيصال الإلكتروني عند التواصل، واطلب من فريق سنبلة تأكيد نطاق التكامل واختبار المسار المناسب قبل الاعتماد عليه.
المصادر
- مصراوي: رئيسة مصلحة الضرائب عن شرط الانضمام للمنظومات الإلكترونية (9 مايو 2025)
- أموال الغد: الفاتورة أو الإيصال الإلكتروني شرط للاستفادة من النظام المبسط (9 مايو 2025)
- مصراوي: رئيسة مصلحة الضرائب توضح مميزات النظام الضريبي المبسط (13 أغسطس 2025)
- مصراوي: القرار 420 لسنة 2025، النموذج (1/10) والسجلات المطلوبة (12 نوفمبر 2025)
- Comarch: القرار 281 لسنة 2025 للإيصال الإلكتروني (20 أغسطس 2025، بالإنجليزية)
- البوابة نيوز: القرار 361 لسنة 2025، المرحلة التاسعة للإيصال الإلكتروني (25 سبتمبر 2025)
- مصلحة الضرائب المصرية: الاستعلام عن قرارات الإلزام بالإيصال الإلكتروني وبالفاتورة الإلكترونية (روجعت في 6 نوفمبر 2026)
المعلومات منقولة عن تصريحات المصلحة وتغطيات صحفية حتى تاريخ النشر، وقد تتغير بقرارات لاحقة. هذا الدليل للتوعية وليس استشارة ضريبية؛ تأكد من حالتك لدى مصلحة الضرائب المصرية أو محاسب معتمد.